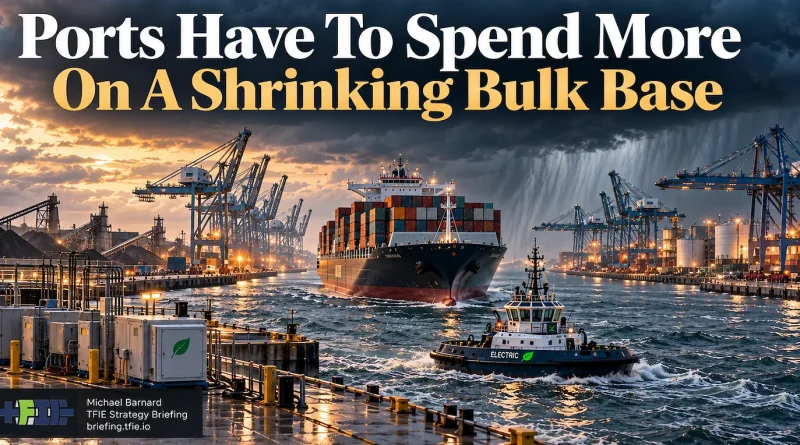
بنادر با کاهش حجم محمولههای فله خود، به سرمایه بیشتری نیاز دارند
از بنادر خواسته میشود تصمیمات زیرساختی بگیرند که سی، چهل یا پنجاه سال دوام بیاورند، در حالی که چندین فرضی که هزینه زیرساختهای موجود آنها را تأمین میکرد، همزمان در حال تغییر هستند. کشتیها بزرگتر میشوند و به کانالهای عمیقتر، جرثقیلهای بزرگتر و ناوگانهای یدککش توانمندتری نیاز دارند. اختلالات اقلیمی هزینه قابل اعتماد نگه داشتن بنادر و ارتباطات پسکرانهای آنها را افزایش میدهد. بنادر همچنین باید عملیات خود را طبق خواستههای تنظیمکنندگان و مشتریان، کربنزدایی کنند. وزن بیشتری به انتشار گازهای گلخانهای زنجیره تأمین داده میشود. در همین حال، برخی از جریانهای باری که از نظر تاریخی برای کانالها، اسکلهها، اتصالات ریلی، مناطق ذخیرهسازی، خدمات بندری و زیرساختهای مشترک هزینه پرداخت میکردند، وارد رکود ساختاری شدهاند.
تقریباً ۴۰٪ از تناژ حمل و نقل دریایی امروز زغال سنگ، نفت، فرآوردههای نفتی، گاز طبیعی مایع و گاز مایع نفتی است، در حالی که سنگ آهن خام تقریباً ۱۵٪ دیگر به آن اضافه میکند. برقیسازی با کاهش میزان سوختی که باید حمل شود، مستقیماً به گروه اول حمله میکند، در حالی که استفاده بیشتر از قراضه، فولادسازی قوس الکتریکی و تغییرات در محل کاهش آهن، به گروه دوم فشار میآورد. نتیجه یک مشکل سرمایهای ناخوشایند است: بنادر باید به طور مداوم برای تابآوری و … هزینه کنند. حتی با وجود تضعیف برخی از حجم محمولهها و درآمدهایی که زیرساختهای قدیمی را توجیه میکردند، همچنان توانایی خود را حفظ کردهاند.
تحلیل کامل خلاصه استراتژی TFIE به سوال دشوارتر پشت این روندها میپردازد: چه اتفاقی میافتد وقتی بسیاری از بنادر با استراتژیهایی که به صورت جداگانه منطقی هستند اما نمیتوانند همزمان موفق شوند، به کاهش تجارت فله واکنش نشان میدهند؟
مقامات بندری از این گذار بیخبر نیستند. بنادر بزرگ در حال برنامهریزی برای کاهش حجم سوختهای فسیلی، رقابت سختتر برای کانتینرها، فعالیتهای صنعتی جدید و رشد احتمالی هیدروژن، آمونیاک، متانول، سوختهای زیستی، مواد چرخشی و سایر کالاهای در حال گذار هستند. مشکل زمانی آشکار میشود که این استراتژیها با هم در نظر گرفته شوند. یک بندر فله میتواند با به دست آوردن سهم کانتینر از یک رقیب، بخشی از ترافیک از دست رفته زغال سنگ را جایگزین کند و یک بندر با موقعیت مناسب میتواند در این رقابت پیروز شود. کسبوکارهای جدید صنعتی یا مرتبط با انرژی، اما هر بندر رقیب نمیتواند همزمان سهم بازار را از دیگران بگیرد. همین مشکل در مورد فله سبز نیز صدق میکند: جریانهای کالایی جدیدی وجود خواهد داشت، اما برقیسازی به جای جایگزینی هر تن سوخت فسیلی با یک تن از مولکولهای تجاری دیگر، مقادیر عظیمی از تقاضای سوخت را کاهش میدهد.
این محاسبهی کلی اهمیت دارد زیرا الزامات هزینه در جهت مخالف حرکت میکنند. کشتیهای بزرگتر، نیازهای بیشتری را به زیرساختهای اسکله، کانالها، جرثقیلها و قابلیت مانور تحمیل میکنند، در حالی که تابآوری آب و هوایی به طور فزایندهای فراتر از خود بندر گسترش مییابد. یک ترمینال میتواند اسکلهها، سیستمهای زهکشی و الکتریکی خود را تقویت کند و همچنان توان عملیاتی خود را از دست بدهد زیرا سیل، اتصالات ریلی را قطع میکند، سطح پایین رودخانه ظرفیت بارج را کاهش میدهد، خشکسالی کانال یا بندر دیگری را محدود میکند. در چرخه خدمات، واحد مفید تابآوری نه تنها محوطه بندری حصارکشی شده، بلکه شبکه حمل و نقلی است که کشتیها، پایانهها و مناطق داخلی را به هم متصل میکند.
در این شرایط، برقرسانی به طور غیرمعمولی یک مورد سرمایهگذاری گسترده دارد، زیرا سودمندی آن به طور جدی به این بستگی ندارد که پیشبینی بار درست از آب درآید. جرثقیلهای برقی و تجهیزات محوطه، چه ترمینال کانتینر، محصولات فولادی، مواد غذایی، ماشینآلات یا کالاهای انتقالی را مدیریت کند، همچنان مفید هستند. یدککشهای باتریدار میتوانند به کشتیها صرف نظر از اینکه چه چیزی حمل میکنند، کمک کنند. برق ساحلی میتواند به پهلوگیری کشتیها کمک کند و در عین حال به توجیه اتصالات شبکه بزرگتر، پستهای برق و … کمک کند. سیستمهای مدیریت انرژی که میتوانند بعداً از کامیونها، شناورهای بندری، شناورهای داخلی، باتریها و مشتریان صنعتی پشتیبانی کنند. زیرساخت الکتریکی یکسان میتواند به جای وابستگی به یک فرضیه کالایی، به چندین نسخه مختلف از آینده بندر خدمترسانی کند.
این استدلالی برای برقی کردن تمام داراییهای قدیمی نیست. یک ترمینال زغالسنگ که به پایان عمر تجاری خود نزدیک میشود، نباید بهطور خودکار زیرساختهای برقی را برای چهل سال دیگر دریافت کند، همانطور که نباید بهطور خودکار سازگاری با آب و هوا را که برای محافظت از آن تا دهه 2070 در نظر گرفته شده است، دریافت کند. بنادر هنوز باید تصمیم بگیرند که کدام داراییها احتمالاً مفید باقی میمانند، کدام محمولههای رو به کاهش میتوانند به کار خود ادامه دهند، کدام کسبوکارهای جایگزین واقعبینانه هستند. اینکه کدام امکانات باید تغییر کاربری داده شوند یا از رده خارج شوند، به نفع آنهاست.
مورد قویتر، زیرساختهای مشترک بادوام است: اتصالات شبکه، پستهای برق، جابجایی کالاهای عمومی و کانتینری، رابطهای جادهای و ریلی، یدککشها، شناورهای بندری، برق ساحلی و اتصالات کشتیهای داخلی. این سرمایهگذاریها میتوانند هزینههای عملیاتی و انتشار گازهای گلخانهای را در چندین آینده محتمل حمل بار کاهش دهند، ضمن اینکه عواقب اشتباه در مورد اینکه آیا آمونیاک، متانول، هیدروژن یا کالای دیگری در یک بندر خاص مهم میشود را نیز کاهش دهند.
مشکل استراتژیک پیش روی بنادر، گستردهتر از کربنزدایی صنعتی است که فرض میشود در امتداد خطوط آشنا به رشد خود ادامه میدهد. برخی از بنادر رشد خواهند کرد، برخی از همسایگان بار دریافت خواهند کرد، برخی با موفقیت خود را از نو خواهند ساخت و برخی دیگر کوچک خواهند شد، در حالی که همچنان نیاز به حفظ زیرساختهای توانمند و مقاوم برای کسبوکاری که باقی میماند، دارند. استراتژیای که حول محور برقیسازی بنا شده باشد، این گزینههای رقابتی را حل نمیکند، اما کمتر به حدس زدن ترکیب برندهی بار وابسته است. دههها پیش.
برای پیشبینیهای حمل بار، شواهد شبکه آب و هوایی، استراتژیهای رقابتی بندر و مسیر حمل و نقل بندری و داخلی که پشت این استدلال قرار دارد، تحلیل کامل خلاصه استراتژی TFIE را بخوانید.
سیاست نظرات CleanTechnica
منبع: CleanTechnica